Stel je bent net gestart en moet kiezen tussen een grootbank met kantoor om de hoek of een app-only fintech-partij: die keuze voelt misschien klein, maar bepaalt hoe snel je zaken regelt en hoeveel persoonlijk contact je hebt wanneer er iets misgaat.
Sommige banken zetten in op advies en fysieke aanwezigheid, andere op snelheid en een strak digitaal proces. Beide aanpakken hebben hun eigen voor- en nadelen, afhankelijk van hoe jij wilt ondernemen.
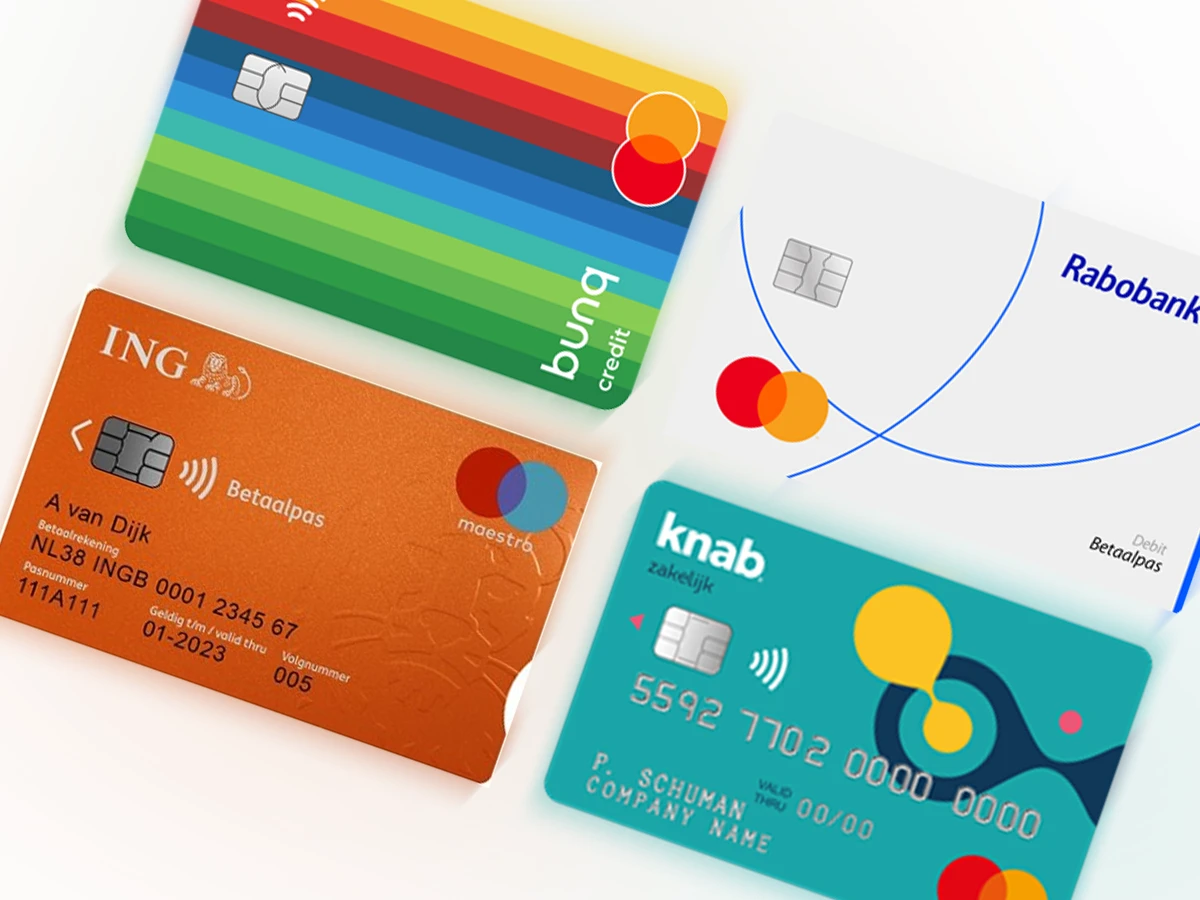
In Nederland vind je grootbanken (ABN AMRO, ING, Rabobank), digitale banken (bunq, Knab, GoDutch) en fintech-partijen (Qonto, Revolut Business, Wise Business). Grootbanken bieden meer diensten en persoonlijk contact; digitale spelers richten zich vooral op snelheid en lage kosten.
Welke banken zijn actief in Nederland?
Rabobank, ABN AMRO en ING vormen samen de drie grote traditionele spelers. Ze bieden uitgebreide digitale omgevingen, zakelijke rekeningen en extra financieringsmogelijkheden voor wie wil groeien.
Daartegenover staan digitale banken zoals bunq, GoDutch en N26, die vooral inzetten op snel onboarden, gebruiksgemak en volledig mobiel bankieren. Ook Knab en Triodos Bank hebben hun eigen plek: gericht op respectievelijk ondernemers en duurzame initiatieven.
Overzicht zakelijke banken
Een greep uit bekende aanbieders van zakelijke rekeningen in Nederland, van kleine fintech tot grootbank.
| Bank | Type | Korte toelichting |
|---|---|---|
| Knab | Online bank | Geen kantoren, alles digitaal geregeld. Populair bij zzp'ers en kleine ondernemingen. |
| bunq | Online bank | Rekening openen en beheren via de app, met lage vaste maandkosten. |
| GoDutch | Fintech | Digitale zakelijke rekening, gericht op zelfstandigen en kleinere bedrijven. |
| Wise Business | Fintech | Sterk in internationale betalingen en werken met meerdere valuta. |
| ABN AMRO | Traditioneel | Combineert kantoren met digitaal bankieren, handig voor bv's met meerdere gebruikers. |
| ING | Traditioneel | Servicepunten naast een uitgebreide online omgeving voor mkb en zzp. |
| Rabobank | Traditioneel | Regionale vestigingen gecombineerd met een breed digitaal aanbod. |
Vier vragen die je keuze bepalen
Een webshopeigenaar die vooral online werkt, heeft andere wensen dan een aannemer die regelmatig met zijn adviseur wil sparren over financiering. Stel jezelf deze vragen voordat je kiest. Ontvang je geld uit het buitenland, bekijk dan ook de uitleg over BIC, SWIFT en internationale betalingen:
- Wil je af en toe persoonlijk advies, of regel je liever alles zelf via app of webportaal?
- Werk je vooral digitaal en hecht je vooral waarde aan lage vaste kosten?
- Betaal je regelmatig internationaal, of heb je meerdere rekeningen nodig?
- Groei je richting personeel? Dan wegen financieringsopties en meerdere gebruikersaccounts zwaarder mee.
Klaar om een zakelijke bank te kiezen?
Begin bij je dagelijkse gebruik. Voor een digitaal rekeningpakket lees je bij Knab Zakelijk hoe pakketkosten en transacties samenhangen. Wil je vaste abonnementskosten afwegen tegen betalen per transactie, bekijk dan de kostenopbouw van GoDutch.
Wil je betalingen en administratie samen organiseren, vergelijk dan de functies en beperkingen van Qonto en Finom. Let daarbij ook op het type betaaldienstverlener en de bescherming van klantgeld.
Zoek je naast een rekening aanvullende bankdiensten, neem dan de pakketvoorwaarden van ABN AMRO Zakelijk en ING Zakelijk door. In de vergelijking van zakelijke rekeningen staan ook andere aanbieders; de juiste keuze hangt af van jouw gebruik en rechtsvorm.
Administratie inrichten
Stem je bankzaken af op je boekhouding, zodat je niet dubbel werk hebt.
Naar administratieBoekhoudsoftware vergelijken
Een goede koppeling tussen bank en software bespaart je uren typewerk per maand.
Vergelijk softwareTop 10 zakelijke banken
Zet kosten, functies en gebruiksgemak van verschillende zakelijke rekeningen naast elkaar.
Bekijk de top 10
Praktische hulpmiddelen
Veelgestelde vragen over zakelijke banken
Ja, dat kan. Vaak kun je gebruikmaken van een overstapservice, waarbij je incasso's en periodieke betalingen automatisch worden overgezet naar de nieuwe rekening.
Een traditionele bank biedt doorgaans een breed pakket aan diensten, zoals financiering en persoonlijk adviesgesprek. Een fintech-partij is puur digitaal ingericht en focust op snelle registratie, gebruiksgemak en transparante tarieven.
Nee, niet elke bank richt zich op dezelfde ondernemer. Sommige aanbieders hebben speciale pakketten voor starters en zzp'ers, andere richten zich juist op mkb-bedrijven met personeel.
Zeker. Steeds meer ondernemers openen hun zakelijke rekening volledig digitaal en regelen al hun bankzaken via een app of webomgeving, zonder ooit een kantoor te bezoeken.
Dat zijn vooral de traditionele partijen: ABN AMRO, ING en Rabobank beschikken over kantoren of servicepunten waar je op afspraak terechtkunt. Digitale banken en fintech-aanbieders werken doorgaans uitsluitend via chat, telefoon of app.