Er bestaat geen algemeen bedrag dat je altijd belastingvrij mag bijverdienen zonder KVK-inschrijving. Of inschrijving nodig is, hangt af van je activiteiten. Of inkomsten belast zijn, is een andere vraag. Ook btw heeft eigen regels. Beoordeel deze drie onderdelen afzonderlijk voordat je een bedrag als “veilige grens” gebruikt.
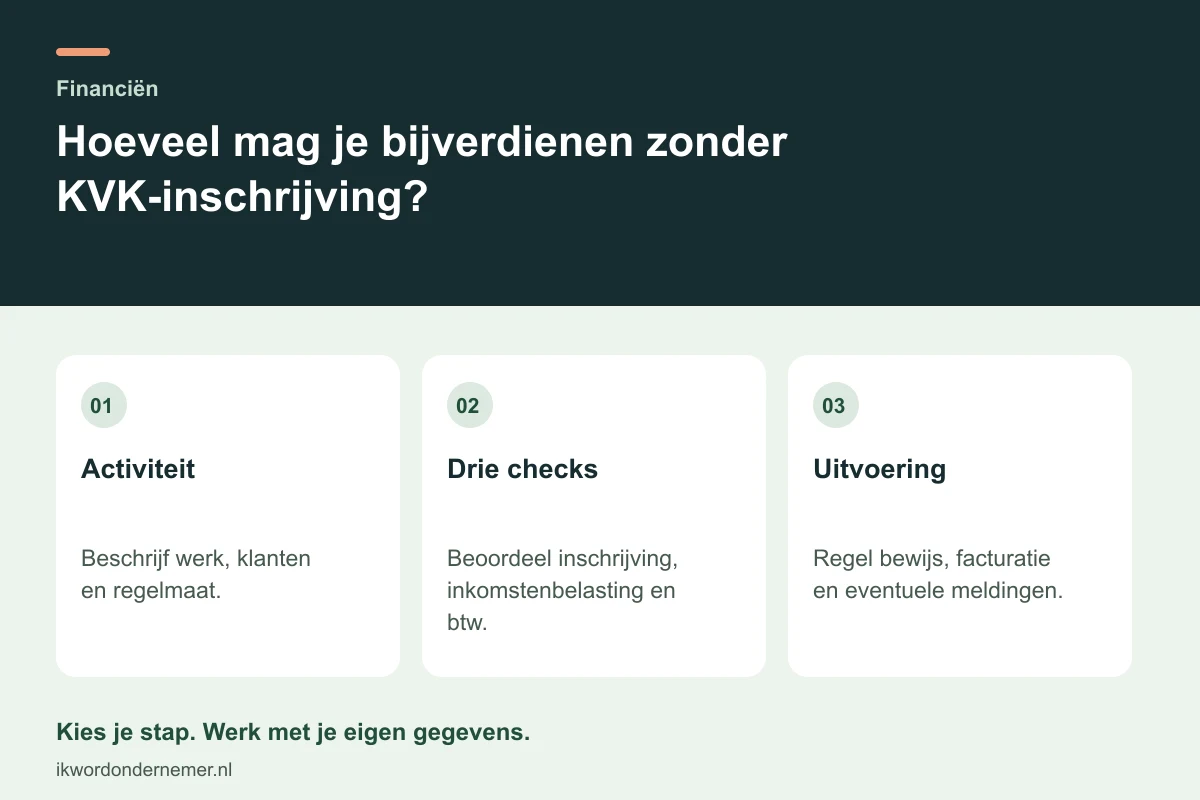
Je aanpak in drie stappen
- Activiteit. Beschrijf werk, klanten en regelmaat.
- Drie checks. Beoordeel inschrijving, inkomstenbelasting en btw.
- Uitvoering. Regel bewijs, facturatie en eventuele meldingen.
De activiteit bepaalt of je je moet inschrijven
KVK kijkt onder meer of je zelfstandig producten of diensten levert, daarmee geld verdient en regelmatig aan anderen dan alleen familie of vrienden levert. Ook voorbereiding en de concrete omstandigheden kunnen relevant zijn. Het is dus geen algemene keuze om onder een omzetbedrag ongeregistreerd te blijven.
Breng je werkwijze in kaart: wie bepaalt prijs en uitvoering, hoe vind je klanten, hoe vaak werk je en welk risico draag je? Een opdrachtgever die een KVK-nummer vraagt, beslist niet alleen daarmee je ondernemersstatus. Vraag KVK om uitleg als de criteria niet duidelijk op je situatie passen.
Geen inschrijving betekent niet geen aangifte
Betaald werk kan voor de inkomstenbelasting bijvoorbeeld winst uit onderneming of inkomsten uit overig werk zijn. Zakelijke kosten kunnen daarbij relevant zijn. Een vergoeding in de hobby- of familiesfeer kan anders worden behandeld, maar alleen het etiket hobby is niet doorslaggevend. Het gaat om de werkelijke activiteit.
Heffingskortingen en je totale inkomen kunnen ertoe leiden dat uiteindelijk weinig belasting verschuldigd is. Dat is iets anders dan een algemene vrijstelling voor bijverdienen. Houd ook rekening met mogelijke Zvw en gevolgen voor inkomensafhankelijke regelingen. Bewaar afspraken, ontvangsten en zakelijke kosten voor de beoordeling.
Btw en de KOR zijn afzonderlijke beoordelingen
Je kunt onder omstandigheden wel ondernemer voor de btw zijn terwijl KVK-inschrijving niet verplicht is. De Belastingdienst heeft eigen regels voor btw-ondernemerschap en specifieke uitzonderingen. Gebruik een btw-registratiedrempel daarom niet als grens voor inkomstenbelasting of als algemene toestemming om buiten KVK te blijven.
Ook de KOR is uitsluitend een btw-regeling met eigen voorwaarden. Deelname bewijst niet dat je winst belastingvrij is. Onderzoek vóór je eerste factuur of je btw moet berekenen, welke gegevens erop moeten en hoe je je bij de Belastingdienst moet aanmelden als KVK-inschrijving niet aan de orde is.
Fictief voorbeeld: twee dezelfde ontvangsten, andere context
Twee fictieve personen ontvangen ieder €600. De eerste verkoopt oude persoonlijke spullen die eerder voor eigen gebruik zijn gekocht. De tweede levert een betaalde ontwerpopdracht met €50 aantoonbare zakelijke kosten. Hetzelfde ontvangen bedrag zegt niets beslissends over de fiscale behandeling.
| Situatie | Te onderzoeken |
|---|---|
| Privéspullen verkopen | Privésfeer of commerciële handel? |
| Betaalde opdracht | Soort arbeidsinkomen, kosten en btw |
| Structureel opdrachten aanbieden | Ook KVK-criteria en ondernemersstatus |
Bij de opdracht is €550 een rekensaldo vóór de verdere fiscale beoordeling, geen gegarandeerd belastingvrij bedrag.
Maak een beslisblad voor jouw werkzaamheden
Schrijf eerst op wat je levert, voor wie, hoe vaak en met welk verwacht resultaat. Beoordeel vervolgens KVK-inschrijving, inkomstenbelasting en btw op afzonderlijke regels. Noteer welke vraag nog openstaat en vraag daarover gericht uitleg. Dat werkt beter dan zoeken naar één bedrag dat alle verplichtingen oplost.
Ontvang je een uitkering, controleer dan ook de meldregels van de uitvoerder; die zijn niet hetzelfde als belastingregels. Lees de online startgids en uitleg over btw-nummers. Begin je structureel, regel de administratie meteen en stel herbeoordeling niet uit tot er veel omzet is.
Aan de slag: je checklist
- Beschrijf aard, regelmaat en zelfstandigheid van het werk.
- Beoordeel KVK, inkomstenbelasting en btw apart.
- Controleer uitkering en toeslagen indien van toepassing.
Veelgestelde vragen
Niet als algemene regel voor bijverdiensten zonder KVK. De aard van de activiteit en je totale fiscale situatie zijn bepalend. Een rapportagegrens van een platform is ook geen belastingvrijstelling.
Dat hangt af van de uitkering en omstandigheden. Controleer vooraf de meld- en verrekenregels bij de uitvoerder. Een eventuele fiscale vrijstelling of geringe belasting verandert die verplichtingen niet automatisch.
Bronnen bij deze uitleg
De onderstaande bronnen zijn geraadpleegd op . Rekenvoorbeelden en cases zijn fictief en maken de werkwijze zichtbaar.
Verder met je onderneming
Blijkt uit je beoordeling dat inschrijving nodig is, gebruik dan de stappen voor KVK-registratie om gegevens en activiteiten voor te bereiden. Houd de aparte vragen over inkomstenbelasting en btw op je beslisblad staan; inschrijving beantwoordt die niet automatisch.