Een klant heeft een reservering gemaakt, maar iemand anders staat aan je balie om de spullen op te halen. Een opdrachtgever tekent een offerte, maar je weet niet zeker of die persoon namens het bedrijf mag beslissen. Zulke situaties beginnen als een praktische vraag: wie heb ik tegenover me? Het antwoord vertelt nog niet of je de fiets kunt meegeven of de opdracht kunt uitvoeren.
Die dagelijkse onzekerheid vormt een bruikbare achtergrond bij MyCheck. ABN AMRO, Achmea, ASN Bank, Deloitte, KPN en Rabobank hebben op 13 oktober bekendgemaakt samen een digitale identiteitswallet te ontwikkelen. Gebruikers moeten daarmee onder meer kunnen inloggen, gegevens delen, hun leeftijd aantonen en documenten ondertekenen. Het initiatief sluit aan bij de Europese ontwikkeling van digitale identiteit. Het persbericht beschrijft wat de coalitie wil aanbieden.
Voor een kleine ondernemer is vooral van belang welke bedrijfsbeslissing hierdoor eenvoudiger kan worden. Minder gegevens overnemen kan prettig zijn. Betrouwbaar digitaal bewijs kan een controle ondersteunen. Maar een nieuwe app neemt niet vanzelf je verantwoordelijkheid over en de aankondiging schept geen algemene aansluitplicht voor het mkb. Eerst moet duidelijk worden wat beschikbaar komt, welke erkenning daarbij hoort en welk probleem jouw bedrijf ermee zou oplossen.
Een coalitie is nog geen toegelaten Europese wallet
MyCheck is een initiatief van private organisaties. Dat maakt het niet automatisch een officiële Nederlandse overheidswallet. Nederland ontwikkelt daarnaast een publieke oplossing, de NL Wallet. Ook het Europese begrip EDI-wallet, vaak EUDI-wallet genoemd, is meer dan een verzamelnaam voor apps waarin je persoonsgegevens bewaart.
De actuele uitleg van Digitale Overheid onderscheidt een gewone ID-wallet van een EDI-wallet. Voor die laatste zijn certificering volgens het Europese raamwerk en uitgifte of erkenning door een EU-lidstaat nodig. Nederland bereidt een stelsel voor waarin naast de publieke wallet ook andere gecertificeerde aanbieders kunnen toetreden. Een privaat initiatief kan dus een plaats krijgen, maar moet die status wel verkrijgen.
De coalitie stelt in het persbericht dat MyCheck aan de Europese regels voldoet. Dat is een mededeling van de initiatiefnemers. In de geraadpleegde bronnen is geen onafhankelijk bewijs gevonden dat MyCheck al als EDI-wallet is gecertificeerd, door Nederland erkend en algemeen beschikbaar voor ondernemers en klanten. Dezelfde aankondiging spreekt over ontwikkeling en een aanbod om de wallet samen met de overheid in te voeren.
Dat onderscheid helpt bij het beoordelen van een demonstratie of verkoopgesprek. Een werkende proef kan laten zien hoe gegevensuitwisseling eruit zou kunnen zien. Daarmee weet je nog niet welke officiële bewijzen de uiteindelijke dienst accepteert, hoe jouw software wordt aangesloten of onder welke voorwaarden je haar kunt gebruiken. Vraag bij een concreet aanbod daarom naar de actuele status van precies die dienst en uitvoering.
De Europese planning is geen Nederlandse startdatum
De Europese regels verplichten lidstaten om een EDI-wallet beschikbaar te stellen. Dat zegt nog niet dat iedere aangekondigde app op hetzelfde moment klaar is. Evenmin betekent het dat een klein bedrijf op een zelfgekozen kalenderdatum zijn bestaande klantenproces moet vervangen.
Digitale Overheid schrijft dat de publieke wallet nog in ontwikkeling is en de benodigde nationale regelgeving wordt voorbereid. De pagina meldt vertraging in de voorbereiding en noemt als verwachting dat de uitvoeringswet eind 2026 in consultatie gaat. Erkenning, certificering en verdere uitvoering zijn dus wezenlijke onderdelen van de beschikbaarheid, geen administratieve formaliteiten die je kunt overslaan.
Voor een ondernemer is het verschil tussen plannen en feitelijke dienstverlening vertrouwd. Een betaalprovider kan een nieuwe betaalmethode aankondigen terwijl jouw kassaleverancier die nog niet ondersteunt. Bij digitale identiteit spelen daarnaast wettelijke eisen en toelating. Een aankondiging is aanleiding om je vragen te ordenen, maar nog geen grond om een werkende oplossing af te sluiten.
Plan daarom rond controleerbare gebeurtenissen. Kunnen jouw klanten de dienst werkelijk gebruiken? Is het benodigde bewijs beschikbaar? Ondersteunt jouw leverancier de juiste aansluiting? Pas wanneer die vragen concreet beantwoord zijn, kun je de gevolgen voor je eigen werkwijze, kosten en klantcontact beoordelen.
Identificatie, bewijs en beslissing zijn verschillende dingen
Een identiteit vertelt met wie je te maken hebt. Een bewijsstuk onderbouwt een specifieke eigenschap of bevoegdheid. Jouw bedrijfsbeslissing volgt uit wat voor de betreffende transactie nodig is. Wie deze drie zaken op één hoop gooit, kan veel gegevens verzamelen en toch de verkeerde zekerheid krijgen.
Denk aan een klant die een bestelling namens zijn werkgever plaatst. Weten hoe de klant heet, bewijst nog niet dat hij een inkoopbudget mag besteden. Een bestaand klantnummer vertelt evenmin wie een kostbaar gehuurd product daadwerkelijk komt ophalen. En een diploma kan iets zeggen over een opleiding, terwijl jouw opdracht om een andere kwalificatie vraagt.
Een wallet kan dergelijke controles ondersteunen wanneer het juiste digitale bewijs beschikbaar is en de ontvangende partij dat kan controleren. Dat is iets anders dan ieder getoond gegeven als afdoende behandelen. De betekenis van het bewijs blijft belangrijk: wie heeft het uitgegeven, waarop heeft het betrekking en past het bij de vraag die jij moet beantwoorden?
Deze scheiding is ook nuttig zonder nieuwe technologie. Beschrijf bij een terugkerende controle eerst welke beslissing je neemt. Noteer vervolgens welke informatie daarvoor nodig is. Pas daarna kies je hoe je die informatie betrouwbaar verkrijgt. Zo voorkom je dat een nieuwe mogelijkheid om gegevens op te vragen ongemerkt verandert in een nieuwe reden om dat ook te doen.
Voor kleine bedrijven bestaat geen algemene acceptatieplicht
De Europese verordening bevat verschillende acceptatieregels. Voor publieke online diensten waarvoor elektronische identificatie en authenticatie vereist zijn, geldt een andere bepaling dan voor private dienstverleners. Ook zeer grote onlineplatforms hebben een afzonderlijke regel. Een gewone kleine onderneming valt niet vanzelf in een van die groepen.
Artikel 5f, lid 2, ziet op private dienstverleners waarvoor sterke gebruikersauthenticatie voor online identificatie wettelijk of contractueel vereist is. Micro- en kleine ondernemingen zijn van deze specifieke bepaling uitgezonderd. De genoemde sectoren zijn voorbeelden, geen volledige afbakening. Acceptatie gebeurt op vrijwillig verzoek van de gebruiker. De termijn van 36 maanden is gekoppeld aan de inwerkingtreding van bepaalde uitvoeringshandelingen. Hieruit volgt geen algemene, zelfstandig gekozen deadline voor jouw bedrijf. De wettelijke tekst staat in Verordening (EU) 2024/1183.
Het woord mkb is hiervoor te ruim. De uitzondering noemt micro- en kleine ondernemingen, niet iedere onderneming die in het dagelijks taalgebruik tot het mkb behoort. Volgens de Europese definitie heeft een micro-onderneming minder dan tien werkzame personen en maximaal 2 miljoen euro jaaromzet óf balanstotaal. Voor een kleine onderneming zijn dat minder dan vijftig personen en maximaal 10 miljoen euro omzet óf balanstotaal. Bij ondernemingen die bij een grotere groep horen, kunnen groepsgegevens meetellen.
Voor een zelfstandige zonder personeel of een zelfstandig klein bedrijf is dat een belangrijk onderscheid. Voor een groeiende organisatie of groepsonderneming vraagt de beoordeling meer aandacht. Tel niet alleen de mensen op je eigen vestiging en neem vervolgens aan dat de uitzondering vaststaat. Laat de toepasselijke definitie en de precieze dienst beoordelen wanneer je daar een investeringsbesluit op wilt baseren.
Vrijwillig gebruik vraagt om een bruikbaar alternatief
Artikel 5a, lid 15, bepaalt dat gebruik van een Europese digitale identiteitswallet vrijwillig is. Mensen en ondernemingen die haar niet gebruiken, mogen daardoor niet worden beperkt of benadeeld bij toegang tot diensten. Andere bestaande identificatie- en authenticatiemiddelen moeten mogelijk blijven. De Nederlandse overheidsuitleg bevestigt bovendien dat DigiD blijft bestaan.
Voor je klantenproces heeft vrijwilligheid een praktische betekenis. Misschien heeft een klant geen geschikte telefoon bij zich. Misschien wil iemand een digitale wallet niet gebruiken, of is een nieuwe handeling voor hem lastig. Als je alleen het gunstigste demonstratiescenario uitwerkt, merk je die problemen pas op een druk moment aan de balie.
Een alternatief hoeft niet precies dezelfde handelingen te bevatten. Wel moet duidelijk zijn hoe een medewerker de klant verder helpt en welke controle daarbij nodig is. Bespreek vooraf hoe je voorkomt dat een klant zonder wallet van het ene loket naar het andere wordt gestuurd. Een extra digitale route heeft weinig waarde wanneer de bestaande route door onduidelijke instructies onbruikbaar wordt.
Fictieve situatie: de fietsverhuurder aan de balie
Neem een fietsverhuurder met twaalf medewerkers en een eigen reserveringssysteem. Op drukke dagen ontstaan fouten bij het overnemen van klantgegevens. Soms reserveert één persoon, betaalt een tweede en haalt een derde de fietsen op. De ondernemer wil sneller kunnen werken en duidelijker vastleggen welke afspraak bij welke klant hoort. Dit is een fictieve situatie, geen beschrijving van een bestaande onderneming.
Een demonstratie van een wallet kan dan aantrekkelijk lijken. De klant laat gegevens digitaal zien en de medewerker hoeft minder over te typen. Maar de verhuurder moet eerst bepalen welke vraag wordt opgelost. Gaat het om de identiteit van de contractspartij, de bevoegdheid om de fietsen op te halen of het voldoen aan een voorwaarde van de verhuurder? Dat zijn verschillende controles.
Stel dat het bedrijf voor een bepaalde huurvorm zelf een minimumleeftijd hanteert. Daarmee is geen algemene wettelijke leeftijdsgrens voor fietsverhuur bedoeld. Als alleen die leeftijdsvoorwaarde moet worden gecontroleerd, kan een bewijs van het bereiken van de grens in een toekomstige passende toepassing voldoende informatie bieden. Dat betekent niet dat dit bewijs nu al via MyCheck beschikbaar is. De benodigde functie, erkenning en aansluiting moeten eerst vaststaan.
Daarna blijft de reservering zelf over. Een correcte leeftijdscontrole vertelt niet of de persoon aan de balie de juiste fietsen mag meenemen. Daarvoor heeft de verhuurder een afspraak nodig over ophalen door iemand anders. Die kan onderdeel worden van de reservering en de bevestiging aan de klant. Een beter vastgelegde opdracht of afspraak blijft dus relevant, ook wanneer identificatie digitaal eenvoudiger wordt.
Voor een eventuele proef kan het bedrijf één terugkerende handeling kiezen. Bijvoorbeeld het controleren en overnemen van de gegevens van de contractspartij, zodra daarvoor een daadwerkelijk beschikbare en toegelaten dienst bestaat. De medewerker blijft controleren of de reservering, betaling en ophaalafspraak bij elkaar horen. De proef moet juist zichtbaar maken wat de techniek oplost en welk werk daarnaast nodig blijft.
Meet dan de gevolgen voor de hele baliehandeling. Hoeveel tijd kost een gewone transactie? Hoe vaak vraagt een klant hulp? Hoe verloopt ophalen door een ander? En wat gebeurt er wanneer de verbinding uitvalt? Een kortere controle in de app is weinig waard als medewerkers daarna langer moeten zoeken naar de bijbehorende reservering.
Maak ook onderscheid tussen klanten die het bedrijf al kent en mensen die voor het eerst huren. Bij een vaste klant kan de belangrijkste vraag zijn of de ophaalafspraak sinds de reservering is veranderd. Bij een nieuwe klant kan eerst duidelijkheid over de contractspartij nodig zijn. Overal dezelfde controle toevoegen kan daardoor extra werk veroorzaken zonder de relevante onzekerheid weg te nemen. De verhuurder moet kunnen aanwijzen wanneer een controle waarde heeft en wanneer een bestaande, betrouwbare afspraak volstaat.
Fictieve situatie: het opleidingsbureau en de zakelijke klant
Een tweede fictief bedrijf verzorgt opleidingen voor zakelijke klanten. Het bureau heeft zeven medewerkers. Bij sommige opleidingen vraagt het om bewijs van een eerder behaalde kwalificatie. Daarnaast moeten nieuwe opdrachten door de juiste contactpersoon worden goedgekeurd. Nu komen documenten en akkoordmails op verschillende momenten binnen, soms bij verschillende medewerkers.
Een digitale wallet kan in zo’n proces een rol krijgen als de betreffende kwalificatie daadwerkelijk als controleerbaar digitaal bewijs beschikbaar komt. De identiteit van de deelnemer, zijn opleiding en zijn rol bij de opdrachtgever blijven echter afzonderlijke gegevens. Een bewijs dat iemand een cursus heeft gevolgd, vertelt niet of die persoon namens zijn werkgever een nieuwe opleiding mag inkopen.
De ondernemer begint daarom met een precieze toelatingsvraag. Welke eerdere kwalificatie is nodig voor deze opleiding? Welke uitgevers en bewijzen worden daarvoor geaccepteerd? Hoe wordt de geldigheid gecontroleerd? Een algemeen etiket als digitaal diploma helpt weinig als medewerkers vervolgens alsnog moeten uitzoeken of het document op de juiste opleiding ziet.
Ook het moment van controleren verdient aandacht. Een gegeven kan correct zijn uitgegeven, terwijl de betekenis later verandert. Denk in dit fictieve proces aan een kwalificatie met een geldigheidsduur of een contactpersoon die een andere functie krijgt. Het bureau moet bepalen welke informatie voor de nieuwe opdracht actueel moet zijn. Het bewaren van een oude bevestiging is niet vanzelf hetzelfde als een actuele controle. Welke geldigheidsinformatie een toekomstige wallet of aansluiting levert, moet blijken uit de feitelijke dienst; daar mag de ondernemer geen functie bij veronderstellen.
Voor de zakelijke opdracht geldt een andere beoordeling. De persoon die digitaal tekent kan correct geïdentificeerd zijn, terwijl nog moet worden vastgesteld of hij de opdrachtgever mag binden. De aankondiging dat MyCheck documenten kan laten ondertekenen, is geen zelfstandige bevestiging van die vertegenwoordigingsbevoegdheid. Het bureau moet dus blijven vastleggen wie de opdracht heeft verstrekt en op welke afspraken het vertrouwt.
Dat kan ook de invoering eenvoudiger maken. Het bureau hoeft niet al zijn controles tegelijk te vervangen. Het kan eerst uitzoeken of een concreet kwalificatiebewijs het heen en weer mailen vermindert. De opdrachtgoedkeuring blijft voorlopig in het bestaande proces. Zo is achteraf beter te beoordelen welke verbetering door de nieuwe werkwijze is ontstaan en waar nog onduidelijkheid zit.
Een proef vraagt ook aandacht voor afwijkingen. Wat doet het bureau met een deelnemer die wel de juiste kwalificatie heeft, maar geen passend digitaal bewijs kan tonen? Wie bekijkt een twijfelgeval? Wanneer wordt de deelnemer hierover geïnformeerd? Een procedure wordt pas bruikbaar als zij ook voor zulke klanten een duidelijke vervolgstap bevat.
Minder gegevens vragen begint bij je eigen formulier
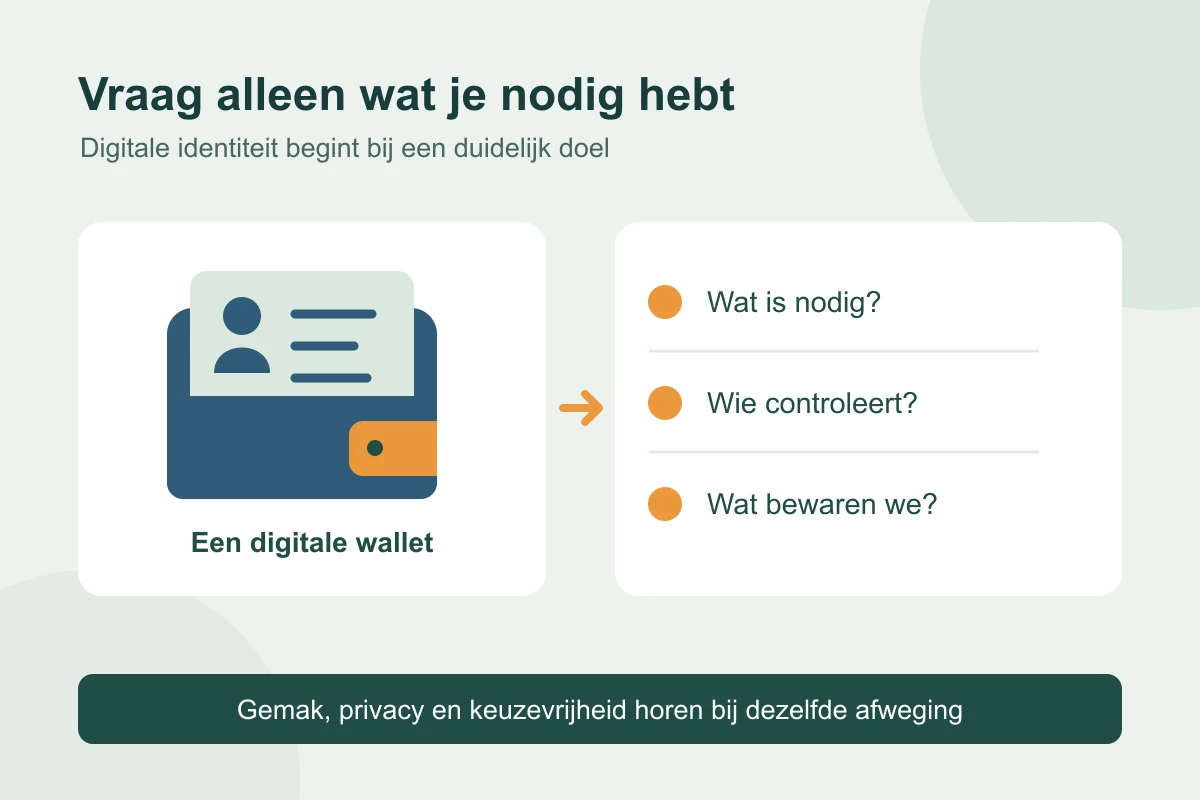
Dataminimalisatie is een belangrijk uitgangspunt van het Europese walletstelsel. Een gebruiker moet bijvoorbeeld een leeftijdskenmerk kunnen delen zonder steeds zijn volledige geboortedatum te verstrekken. Dezelfde gedachte verdient aandacht in je huidige formulieren: welke informatie is voor deze concrete handeling nodig?
Daarvoor hoef je niet op MyCheck te wachten. Bekijk bij een reservering, intake of aanvraag welke velden verplicht zijn en waarom. Misschien wordt een gegeven gevraagd omdat het ooit op een papieren formulier stond. Misschien gebruikt één afdeling het, terwijl andere medewerkers het uit gewoonte ook opvragen. Zo’n vraag moet eerst een antwoord krijgen voordat je haar in een digitale aansluiting overneemt.
De privacygids van de Europese privacytoezichthouders legt uit dat je een grondslag nodig hebt, alleen noodzakelijke gegevens verwerkt en de bewaartermijn aan het doel koppelt. De bevestiging van een gegevensverzoek in een wallet maakt iedere verdere verwerking dus niet vanzelf toegestaan. Een technisch deelmoment vervangt de beoordeling van doel, grondslag en noodzaak niet.
Voor de fietsverhuurder betekent dat bijvoorbeeld nadenken over het verschil tussen iets controleren en het volledige bewijs bewaren. Voor het opleidingsbureau gaat het om de informatie die nodig is voor toelating en uitvoering. Hoe dat precies wordt ingericht, hangt af van de betreffende activiteit en eventuele wettelijke verplichtingen. Een algemene opslagtermijn of standaardverzoek om een identiteitskopie is uit deze voorbeelden niet af te leiden.
Een vrijwillige aansluiting brengt ook verplichtingen mee
De uitzondering op artikel 5f, lid 2, betekent niet dat een klein bedrijf iedere andere regel van het walletstelsel kan negeren. Wie vrijwillig besluit erkende Europese wallets te gebruiken als ontvangende dienstverlener, krijgt met de regels voor die rol te maken.
Artikel 5b regelt onder meer registratie, het opgeven van de beoogde gegevensvraag en verantwoordelijkheid voor authenticatie en validatie. De dienstverlener mag niet méér gegevens opvragen dan bij de registratie is opgegeven. De Europese Commissie licht deze rol toe voor dienstverleners. Ook bij een vrijwillige aansluiting moet dus duidelijk zijn wie welke controle uitvoert.
Vraag bij een aanbod hoe de taakverdeling eruitziet. Welke controles verricht de leverancier? Welke uitkomst krijgt jouw medewerker te zien? Wat betekent die uitkomst precies? En welke handeling moet jouw bedrijf daarna zelf uitvoeren? Een groen vinkje zonder duidelijke betekenis kan ertoe leiden dat een medewerker meer zekerheid veronderstelt dan daadwerkelijk is verkregen.
Die vragen horen bij de verantwoordelijkheid van de ondernemer voor zijn proces. Laat een leverancier daarom aansluiten op je werkwijze en informatiebehoefte. Pas niet ongemerkt je hele klantenbestand aan omdat een standaardkoppeling meer gegevens kan verwerken. Je wilt kunnen uitleggen waarom een bepaalde controle plaatsvindt en wat je met de uitkomst doet.
Gemak voor de klant is niet hetzelfde als lage invoeringskosten
De coalitie biedt aan MyCheck zonder kosten voor de overheid of gebruikers samen met de overheid in te voeren. Daaruit kun je niet afleiden dat de aansluiting van jouw bedrijf, de koppeling met je software en alle ondersteuning kosteloos zullen zijn. Voor zulke bedragen en voorwaarden is een concreet dienstverleningsaanbod nodig.
Bekijk bij een latere offerte daarom meer dan de prijs per controle. Tijd voor inrichting, instructie aan medewerkers, afhandeling van afwijkingen en aanpassing van bestaande software hoort ook bij de afweging. Een bedrijf met weinig transacties kan meer tijd kwijt zijn aan twee parallelle werkwijzen dan het bespaart met sneller overgenomen gegevens.
Afhankelijkheid verdient dezelfde aandacht. Wie levert de aansluiting, wie helpt bij een storing en hoe kun je later overstappen? Kun je je eigen klantgegevens blijven gebruiken als je het contract beëindigt? Welke historische informatie heb je dan nog nodig? Dat zijn vragen voor het aanbod en de afspraken, geen reeds vastgestelde tekortkomingen van MyCheck.
Vraag bovendien hoe een wijziging bij de leverancier jouw werk raakt. Een ander aanmeldscherm kan nieuwe instructies vragen. Een aangepast gegevensverzoek kan gevolgen hebben voor je privacyuitleg. En een wijziging in de koppeling kan een test met je reserverings- of klantensysteem nodig maken. Neem zulke werkzaamheden mee in de vergelijking met je huidige proces. Daarmee beoordeel je de kosten over de gebruiksperiode, in plaats van alleen het aantrekkelijke eerste aansluitmoment.
Ook een Nederlandse coalitie neemt die afweging niet weg. De herkomst van initiatiefnemers vertelt niet het hele verhaal over alle technische leveranciers, ondersteuning of gegevensstromen. Vraag naar de concrete uitvoering waarop jij gaat vertrouwen. De gids over bescherming tegen cyberrisico kan helpen om die afhankelijkheid naast je bestaande maatregelen en afspraken te bekijken.
Vertrouwen vraagt om uitleg én ruimte voor twijfel
Een klant kan baat hebben bij minder formulieren en minder herhaalde controles. Maar dezelfde klant kan huiverig zijn wanneer een kleine winkel ineens via een nieuwe app gegevens opvraagt. Bekende namen achter een initiatief maken niet vanzelf duidelijk waarom jouw onderneming die gegevens nodig heeft.
Leg daarom in gewone taal uit welke vraag je wilt beantwoorden. Bij de fietsverhuurder kan dat gaan om het koppelen van een reservering aan de juiste contractspartij. Bij het opleidingsbureau om een specifiek toelatingsbewijs. Die uitleg is concreter dan een algemene boodschap dat de nieuwe methode veilig of verplicht zou zijn.
Neem vragen serieus zonder meer te beloven dan je kunt controleren. Een medewerker moet weten waar een klant terechtkan als hij een onjuist gegeven ziet, een verzoek niet begrijpt of een andere route wil gebruiken. Ook de ondernemer moet kunnen terugvallen op iemand die de betekenis van de technische uitkomst uitlegt.
Vertrouwen ontstaat dan uit een begrijpelijke handeling en een duidelijke oplossing wanneer iets misgaat. Het vraagt bovendien terughoudendheid: als een proces geen identiteitscontrole nodig heeft, hoeft een nieuwe wallet geen extra controlemoment te introduceren. Een eenvoudige aankoop moet niet onnodig veranderen in een uitgebreid bewijsproces.
Kies een concrete verbetering voordat je een techniek kiest
MyCheck maakt digitale identiteit opnieuw zichtbaar voor ondernemers. De aankondiging is concreet, de feitelijke toelating en inzetbaarheid moeten nog worden gevolgd. Voor veel kleine bedrijven ligt de eerstvolgende beslissing daarom in het eigen proces: welke terugkerende controle veroorzaakt fouten, vertraging of onnodige gegevensverzameling?
Kies daar één handeling uit en beschrijf hoe zij nu verloopt. Kijk welke informatie de klant moet aanleveren, wie die beoordeelt en wat daarna wordt opgeslagen. Bepaal ook welke onzekerheid werkelijk moet worden opgelost. Misschien blijkt betere opdrachtbevestiging voorlopig nuttiger dan een nieuwe identificatiemethode. Misschien ontstaat juist een duidelijke toepassing voor digitaal bewijs zodra een geschikte dienst beschikbaar is.
Wanneer een leverancier vervolgens een aansluiting aanbiedt, heb je een inhoudelijk gesprek. Je kunt vragen naar erkenning, beschikbaarheid, taakverdeling, gegevensgebruik, kosten en alternatieven. Je kunt ook beoordelen of het aanbod past bij de omvang van je bedrijf. Bij onduidelijke contractuele verantwoordelijkheden is gerichte juridische ondersteuning een afzonderlijke afweging, niet iets wat een wallet voor je regelt.
Voor de fietsverhuurder blijft de doorslaggevende vraag of de juiste persoon de juiste fietsen meekrijgt volgens de gemaakte afspraak. Voor het opleidingsbureau gaat het om passende toelating en een rechtsgeldig verstrekte opdracht. Digitale identiteit kan een onderdeel daarvan ondersteunen. De kwaliteit van het hele proces bepaalt of ondernemer en klant daar werkelijk mee geholpen zijn.
Bronnen en verantwoording
Geraadpleegd op 14 oktober 2026. De aankondiging van MyCheck is de nieuwsaanleiding. Beschrijvingen van de beoogde dienst zijn toegeschreven aan de initiatiefnemers. Erkenning en algemene beschikbaarheid van MyCheck als EDI-wallet zijn in de geraadpleegde bronnen niet vastgesteld. De twee bedrijven, hun situaties en de voorgestelde afwegingen zijn fictieve redactionele uitwerkingen. De toepasselijkheid van regels hangt af van de onderneming, de dienst en de feitelijke uitvoering.
- ABN AMRO: Nederlands bedrijfsleven ontwikkelt MyCheck, 13 oktober 2026.
- Digitale Overheid: de EDI-wallet, Nederlandse ontwikkeling en toelating.
- Verordening (EU) 2024/1183: Europees kader voor digitale identiteit, met name de ingevoegde artikelen 5a, 5b, 5c, 5d en 5f. De officiële PDF is geraadpleegd via het Publicatiebureau van de EU.
- Europese Commissie: definitie van micro-, kleine en middelgrote ondernemingen.
- European Data Protection Board: privacybeginselen voor kleine bedrijven.
- Europese Commissie: Europese wallets voor ontvangende dienstverleners.