Je eerste btw-aangifte begint met het bericht van de Belastingdienst en een complete administratie over het juiste tijdvak. Verzamel verkoop- en inkoopfacturen en bepaal welke bedragen in de aangifte horen. Controleer daarna niet alleen het saldo, maar ook de verzending en betaling. Ook zonder omzet kan een aangifte nodig zijn.
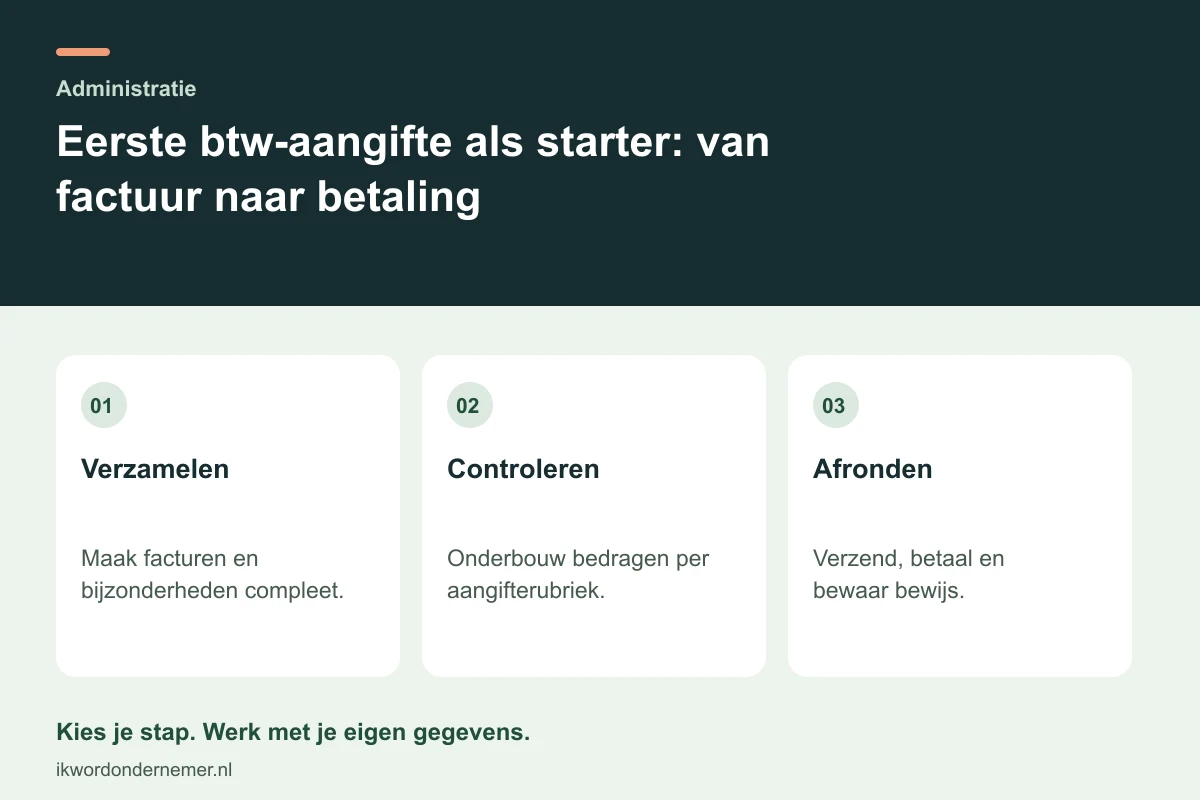
Je aanpak in drie stappen
- Verzamelen. Maak facturen en bijzonderheden compleet.
- Controleren. Onderbouw bedragen per aangifterubriek.
- Afronden. Verzend, betaal en bewaar bewijs.
Controleer de uitnodiging en toegang
Bekijk over welke periode je eerste aangifte gaat en wat de uiterste datum is. De startdatum van je onderneming en het eerste aangiftetijdvak vallen niet altijd vanzelf samen met een volledig kwartaal. Controleer ook of je kunt inloggen in de juiste ondernemersomgeving voordat de deadline dichtbij komt.
Leg vast wie de aangifte voorbereidt, wie controleert en wie betaalt. Werk je met een boekhouder, lever stukken volgens een afgesproken moment aan. Een automatische koppeling of een boekhoudabonnement betekent niet dat een aangifte zonder jouw controle klaarstaat of daadwerkelijk wordt verzonden.
Verzamel verkoop, inkopen en afwijkende transacties
Maak een overzicht van uitgegeven facturen, ontvangen facturen, creditnota’s en zakelijke uitgaven. Controleer de toegepaste btw-tarieven en of inkopen recht op aftrek geven. Een betaling op je rekening vertelt niet altijd in welk tijdvak de btw hoort; het toepasselijke stelsel en de transactie zijn relevant.
Zet buitenlandse transacties, privégebruik en vrijgestelde activiteiten apart voor controle. Die kunnen extra regels geven en passen niet zonder meer in een simpel binnenlands voorbeeld. Gebruik de factuurcontrole om ontbrekende gegevens vroeg te herstellen. Bewaar de berekening achter iedere aangifterubriek.
Fictief voorbeeld met gewone Nederlandse 21%-leveringen
Een fictieve starter factureert in het juiste tijdvak €2.000 exclusief 21% btw. De verkoop-btw is €420. Er zijn €500 zakelijke inkopen exclusief €105 btw, volledig gebruikt voor belaste activiteiten en met geldige facturen. We nemen aan dat alle bedragen in ditzelfde tijdvak verwerkt mogen worden.
| Onderdeel | Bedrag |
|---|---|
| Btw over verkopen | €420 |
| Aftrekbare voorbelasting | €105 |
| Te betalen saldo | €315 |
€2.000 minus €500 is hier €1.500 resultaat vóór overige kosten en inkomstenbelasting. Dat is een andere berekening dan het btw-saldo.
Controleer rubrieken voordat je verzendt
Vergelijk het aangiftevoorstel met de grootboekoverzichten of je handmatige berekening. Kijk niet alleen naar het eindsaldo: twee verkeerd ingevulde posten kunnen elkaar deels opheffen. Controleer omzet en btw per tarief en de onderbouwing van voorbelasting. Kijk ook of een creditnota correct is meegenomen.
Staat alles goed, verzend dan de aangifte en bewaar de ontvangstbevestiging. Betaal met het juiste betalingskenmerk volgens de instructies in je aangifteomgeving. Gebruik het kenmerk niet blind van een vorig tijdvak. Controleer op het bankafschrift of bedrag en bestemming kloppen.
Maak de volgende aangifte eenvoudiger
Bewaar de aangifte, berekening, stukken en betaalbevestiging bij hetzelfde tijdvak. Noteer welke informatie ontbrak en wie die aanlevert. Verwerk facturen voortaan regelmatig en maak een lijst met transacties waarvoor vooraf fiscale uitleg nodig is. Zo ontstaat een herhaalbare werkwijze.
Heb je niets verkocht, controleer dan of je wel aftrekbare inkopen of andere posten hebt. Alleen wanneer werkelijk niets aan te geven is, past een nihilaangifte. Bij KOR, buitenlandse handel of een fout uit een eerder tijdvak raadpleeg je de specifieke regels. Lees ook wanneer aangifte en betaling binnen moeten zijn.
Aan de slag: je checklist
- Controleer tijdvak, toegang en verantwoordelijke persoon.
- Sluit aangifterubrieken aan op facturen en administratie.
- Bewaar ontvangstbevestiging en controleer betaling.
Veelgestelde vragen
Dat kan onder voorwaarden bij zakelijke inkopen voor btw-belaste activiteiten. Controleer onder meer het zakelijke doel, de factuur en eventuele uitsluitingen. Geen omzet betekent niet automatisch geen aftrek.
Nee. Bankmutaties kunnen ook leningen, privéoverboekingen, btw of betalingen uit een ander tijdvak bevatten. Bepaal omzet en btw vanuit je administratie en de toepasselijke regels.
Bronnen bij deze uitleg
De onderstaande bronnen zijn geraadpleegd op . Rekenvoorbeelden en cases zijn fictief en maken de werkwijze zichtbaar.
Verder met je onderneming
Controleer na het uitwerken van je facturen de deadlines voor btw-aangifte en betaling. Zet je eigen tijdvak, controleafspraak en betaalmoment bij elkaar, zodat een kloppend aangiftesaldo ook op tijd wordt verzonden en volgens de juiste instructies wordt betaald.