Een leverancier stuurt een nieuwe prijslijst. Het product waarvoor je eerst 80 euro betaalde, kost voortaan 88 euro. Je verkoopt het voor 100 euro. Tot nu toe bleef er per verkoop 20 euro over voor je verdere bedrijfskosten en je winst. Dat wordt ineens 12 euro, terwijl je aan de verkoopprijs nog niets hebt veranderd.
Op dezelfde dag lees je dat de inflatie 3,4 procent bedraagt. Dat percentage op je verkoopprijs zetten voelt als een redelijke oplossing. Je kunt de verhoging aan klanten uitleggen met een herkenbaar cijfer en hoeft niet opnieuw over iedere prijs na te denken. Toch herstelt die verhoging in dit voorbeeld je oude marge niet. De verhouding tussen jouw kosten en inkomsten is anders dan het landelijke gemiddelde.
Het CBS publiceerde op 13 oktober de septembercijfers: consumentengoederen en diensten waren 3,4 procent duurder dan een jaar eerder. Dat is een nuttige aanleiding om je prijzen te bekijken. Voor de uitkomst heb je ook je eigen administratie, je afspraken met klanten en een oordeel over de markt nodig.
Hieronder volgen we twee fictieve bedrijven: een kleine webshop en een zelfstandig dienstverlener. Hun bedragen zijn rekenvoorbeelden, geen gemiddelde bedrijfscijfers of adviestarieven. Ze maken zichtbaar welke keuzes achter een prijswijziging zitten, ook als je uiteindelijk besluit je prijs voorlopig gelijk te houden.
Het inflatiecijfer gaat over een ander mandje
De consumentenprijsindex, afgekort CPI, volgt wat huishoudens betalen voor hun consumptie. De samenstelling daarvan verschilt van de uitgaven van een bedrijf. Een ondernemer die veel rijdt, voelt een andere kostenontwikkeling dan een adviseur die vanuit huis werkt. Een winkelier kan vooral last hebben van duurdere inkoop, terwijl bij een dienstverlener de beschikbare tijd bepalend is.
Ook binnen het gepubliceerde cijfer lopen de ontwikkelingen uiteen. In september waren motorbrandstoffen 27,2 procent duurder dan een jaar eerder. Voedingsmiddelen waren juist 1,7 procent goedkoper. Die verschillen verdwijnen gedeeltelijk in het gemiddelde van 3,4 procent. Je kunt dus niet uit dat gemiddelde afleiden hoeveel jouw grondstoffen, software of zakelijke verzekeringen duurder zijn geworden.
Het cijfer vergelijkt bovendien september 2026 met september 2025. Het betekent niet dat de prijzen in één maand 3,4 procent omhooggingen. De gemeten stijging tegenover augustus was 0,1 procent. Een verandering in de jaarinflatie zegt ook iets anders dan een daling van het prijsniveau: bij positieve inflatie liggen de gemeten prijzen nog steeds hoger dan een jaar eerder.
Voor je prijsbeleid vraagt dit om twee afzonderlijke beoordelingen. Wat gebeurt er met de kosten van je onderneming? En wat gebeurt er met de bestedingsruimte van je klanten? Dat tweede kan je niet rechtstreeks uit jouw leveranciersfacturen halen. Een kostprijsstijging kan een hogere verkoopprijs bedrijfseconomisch wenselijk maken, terwijl klanten op hetzelfde moment terughoudender worden.
Wie deze vragen scheidt, kan ook gerichter reageren. Misschien moet één product duurder worden, terwijl een ander hetzelfde kan blijven kosten. Misschien is de uitkomst dat een opdracht meer voorbereiding vraagt dan je factureert. Eén percentage over je hele aanbod leggen, laat zulke verschillen onbesproken.
Kijk naar wat je verkoopt, niet alleen naar wat je uitgeeft
Een bruikbare kostprijs begint bij een herkenbare eenheid: een geleverd product, een uitgevoerde opdracht of een factureerbaar uur. Welke uitgaven horen daar rechtstreeks bij? Denk aan inkoop, materialen, verzending en ingekocht werk. Vervolgens komen kosten die je over meerdere verkopen moet verdelen, zoals huisvesting, administratie en apparatuur.
KVK beschrijft bij het berekenen van een verkoopprijs zowel variabele als vaste kosten. Dat onderscheid helpt om een begroting te lezen. Bij meer verkopen groeien sommige uitgaven mee; andere veranderen aanvankelijk nauwelijks. Het bedrag aan vaste kosten dat je aan één verkoop toerekent, hangt daardoor af van het aantal verkopen waarop je rekent.
Stel dat je een maandelijkse ruimte huurt en verwacht die kosten over honderd opdrachten te verdelen. Als je er maar zestig uitvoert, wordt die ruimte per opdracht duurder. De huur hoeft daarvoor helemaal niet te stijgen. Hetzelfde kan gebeuren met abonnementen of apparatuur die je minder gebruikt dan verwacht.
Daarom is het verstandig bij een prijsberekening ook de hoeveelheid werk of omzet te bekijken. Een begroting met optimistische aantallen kan een prettig lage kostprijs opleveren die in de praktijk niet bestaat. Gebruik gerealiseerde aantallen als vertrekpunt en maak daarnaast een minder gunstig scenario. Daarmee zie je hoeveel ruimte je hebt als de verkoop tegenvalt.
Je administratie hoeft hiervoor geen ingewikkeld model te worden. Het helpt al wanneer je kunt terugvinden welke kosten zijn gewijzigd, wanneer een contract afloopt en hoeveel eenheden je werkelijk hebt verkocht. In de gids over je financiën op orde houden vind je achtergrond bij het organiseren van die informatie. De berekening wordt pas nuttig wanneer je haar later met de werkelijkheid kunt vergelijken.
Een fictieve jaarbegroting maakt de kostenmix concreet. Een bedrijf besteedt 16.000 euro aan inkoop, 4.000 euro aan software, 12.000 euro aan huur en 8.000 euro aan overige kosten. Samen is dat 40.000 euro. Veronderstel dat de inkoop 8 procent stijgt, software 5 procent en huur 3 procent, terwijl de overige kosten gelijk blijven. Dan komt de nieuwe begroting op 41.840 euro, een stijging van 4,6 procent. Alle percentages in dit voorbeeld zijn zelfgekozen aannames, ook het huurpercentage.
De inkoop veroorzaakt hier 1.280 euro extra kosten, software 200 euro en huur 360 euro. Een relatief kleine stijging van een grote kostenpost kan daardoor meer betekenen dan een forse stijging van een klein abonnement. Zo’n uitsplitsing vertelt je ook waar een gesprek met een leverancier of een andere manier van werken het meeste kan opleveren.
Vergelijk daarbij dezelfde hoeveelheid en kwaliteit. Een hogere inkooprekening doordat je meer producten bestelt, is iets anders dan een hogere prijs per product. En een duurder softwarepakket waarin voortaan extra functies zitten, vraagt een oordeel over die functies. Anders kun je groei van je bedrijf of een gewijzigde dienstverlening ten onrechte als algemene prijsstijging behandelen.
De webshop: een kleine prijswijziging kan veel winst wegnemen
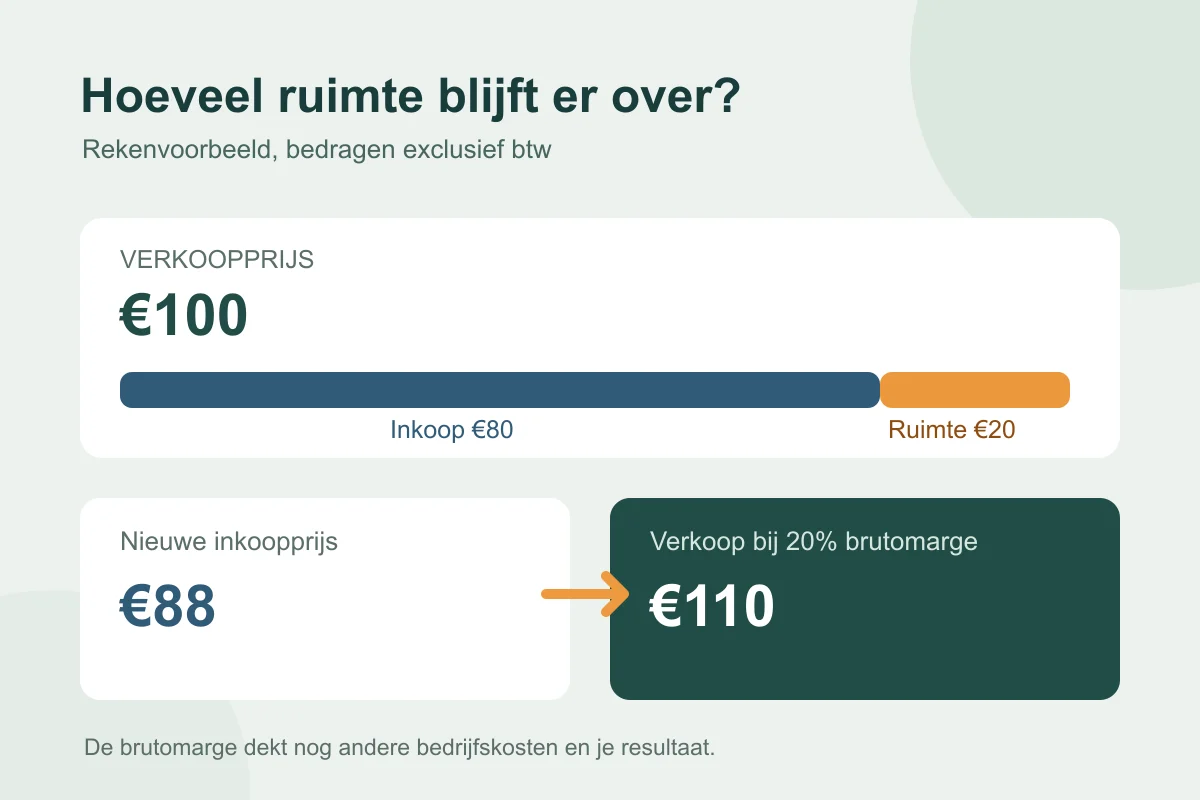
Onze fictieve winkelier verkoopt één product voor 100 euro exclusief btw en koopt het in voor 80 euro exclusief btw. Het verschil is 20 euro. We noemen dat in dit voorbeeld de brutowinst op het product. Daaruit moeten overige bedrijfskosten nog worden betaald. Die 20 euro is dus niet het netto-inkomen van de ondernemer.
De inkoopprijs stijgt naar 88 euro. Als de verkoopprijs gelijk blijft, daalt de brutowinst naar 12 euro. Dat is 40 procent minder dan de eerdere 20 euro. De stijging van de inkoopprijs is 10 procent, maar doordat de ruimte tussen inkoop en verkoop veel kleiner is, raakt ze dat verschil hard.
Verhoogt de ondernemer de verkoopprijs met het landelijke inflatiepercentage van 3,4 procent, dan wordt de nieuwe prijs 103,40 euro. Na betaling van de inkoop blijft 15,40 euro over. Er is iets teruggewonnen, maar de brutowinst per product ligt nog steeds 23 procent onder de beginsituatie.
| Fictieve situatie | Inkoop | Verkoop exclusief btw | Brutowinst per product | Brutomarge op verkoopprijs |
|---|---|---|---|---|
| Voor de inkoopstijging | € 80,00 | € 100,00 | € 20,00 | 20,00% |
| Nieuwe inkoop, oude verkoopprijs | € 88,00 | € 100,00 | € 12,00 | 12,00% |
| Nieuwe inkoop, verkoopprijs 3,4% hoger | € 88,00 | € 103,40 | € 15,40 | 14,89% |
| Nieuwe inkoop, brutomarge van 20% | € 88,00 | € 110,00 | € 22,00 | 20,00% |
De laatste rij is een mogelijke rekendoelstelling, geen advies dat het product 110 euro moet kosten. Om bij 88 euro inkoop een brutomarge van 20 procent te bereiken, deel je 88 door 0,80. De uitkomst is 110 euro. Of klanten die prijs accepteren en of de overige kosten ermee gedekt worden, zijn aparte vragen.
Je kunt ook een ander doel kiezen. Wil je alleen dezelfde 20 euro brutowinst per product behouden, dan kom je op 108 euro uit. Dat geeft een andere procentuele marge. Het verschil laat zien waarom je eerst moet bepalen wat je wilt bewaken: een bedrag per verkoop, een percentage of het totale resultaat van je onderneming.
Marge en opslag hebben een andere noemer
In gesprekken worden marge, winst en opslag geregeld door elkaar gebruikt. Dat gaat vooral mis als iemand een percentage noemt zonder te zeggen waarover het wordt berekend. Voor dit artikel gebruiken we daarom twee duidelijke definities.
De brutomarge is het verschil tussen verkoopprijs en inkoopprijs, gedeeld door de verkoopprijs. Bij 80 euro inkoop en 100 euro verkoop is dat 20 gedeeld door 100: 20 procent. De opslag berekenen we over de inkoopprijs. Dan deel je dezelfde 20 euro door 80 en kom je op 25 procent.
Een opslag van 20 procent geeft dus niet dezelfde uitkomst als een brutomarge van 20 procent. Reken je bij een inkoopprijs van 80 euro een opslag van 20 procent, dan verkoop je voor 96 euro. De brutomarge is dan 16 gedeeld door 96, ongeveer 16,67 procent. Spreek daarom ook met je boekhouder of medewerker af welke betekenis je gebruikt.
Het woord kostprijs verdient dezelfde aandacht. In een volledige kostprijs kunnen naast inkoop ook toegerekende arbeid en vaste kosten zitten. In onze producttabel staat alleen inkoop. Wie de uitkomst uit die tabel rechtstreeks als ondernemingswinst behandelt, vergeet nog een deel van de rekening.
Dat wordt zichtbaar bij kortingen. Een korting van 10 procent op de oorspronkelijke verkoopprijs van 100 euro verlaagt die naar 90 euro. Bij 80 euro inkoop halveert de brutowinst van 20 naar 10 euro. De korting is kleiner dan die halvering, maar komt volledig uit de ruimte die je had. Meer verkopen kan dat goedmaken; daarvoor moet je wel weten hoeveel extra verkoop nodig is en of die extra verkoop nieuwe kosten veroorzaakt.
Een dienstverlener heeft ook een begroting in uren
Bij diensten valt de kostprijs minder op dan bij een nieuwe inkoopfactuur. Je koopt geen uur van jezelf in dat direct naast het verkochte uur staat. Toch moeten administratie, verzekeringen, materiaal, voorbereiding en tijd zonder klantopdracht ergens uit worden betaald.
Neem een fictieve zelfstandige met jaarlijks 20.000 euro zakelijke kosten. Daarnaast wil deze ondernemer 40.000 euro overhouden vóór persoonlijke inkomstenbelasting en de inkomensafhankelijke bijdrage Zorgverzekeringswet. De benodigde omzet is in deze eenvoudige begroting 60.000 euro, exclusief btw. Bij 1.200 declarabele uren betekent dat gemiddeld 50 euro omzet per uur.
De zakelijke kosten stijgen naar 22.000 euro. Het gewenste bedrag vóór persoonlijke heffingen blijft in het voorbeeld gelijk. Nu is 62.000 euro omzet nodig. Bij dezelfde 1.200 uren wordt dat ongeveer 51,67 euro per uur. De zakelijke kosten stijgen met 10 procent, maar het benodigde uurtarief in deze berekening met ongeveer 3,3 procent.
Vallen de declarabele uren vervolgens terug naar 1.000, dan is voor dezelfde 62.000 euro omzet een tarief van 62 euro nodig. Dat is 24 procent meer dan de oorspronkelijke 50 euro. De oorzaak is hier niet alleen duurdere inkoop. Het bedrijf moet hetzelfde omzetdoel over minder betaalde uren verdienen.
| Fictieve jaarbegroting | Zakelijke kosten | Gewenst bedrag vóór IB en Zvw | Declarabele uren | Benodigde omzet per uur |
|---|---|---|---|---|
| Beginsituatie | € 20.000 | € 40.000 | 1.200 | € 50,00 |
| Hogere kosten, hetzelfde aantal uren | € 22.000 | € 40.000 | 1.200 | € 51,67 |
| Hogere kosten, minder declarabele uren | € 22.000 | € 40.000 | 1.000 | € 62,00 |
Deze bedragen zijn geen nettoloonberekening. Persoonlijke belastingen en reserveringen moeten afzonderlijk worden beoordeeld. Ook zeggen de voorbeelden niets over een passend markttarief. Ze laten alleen zien hoe sterk de noemer, het aantal declarabele uren, de uitkomst beïnvloedt.
De uitleg van KVK over het bepalen van je uurtarief betrekt daarom zowel kosten en gewenst inkomen als declarabele uren in de berekening. Een werkweek bestaat ook uit acquisitie, voorbereiding en administratie. Zet bij het gebruik van een uurtariefcalculator dus niet automatisch alle gewerkte uren in de kolom die je aan klanten kunt factureren.
Ook het gewenste inkomen uit het voorbeeld is een keuze die aandacht verdient. We hielden het op 40.000 euro om het effect van zakelijke kosten en uren apart zichtbaar te maken. In je eigen begroting moet je beoordelen of dat bedrag, na persoonlijke heffingen en gewenste reserveringen, nog bij je situatie past. Dat volgt evenmin automatisch uit de CPI.
Probeer vooral te voorkomen dat je dezelfde vergoeding twee keer opneemt. Als je de tijd voor een opdracht al in een volledig berekende kostprijs hebt verwerkt, kun je niet zonder verdere uitleg dezelfde uren nog eens als extra kosten optellen. Een herkenbare indeling helpt: welke uitgaven zijn bedrijfskosten, welk bedrag wil je zelf verdienen en welke onzekerheden moeten door een reserve worden opgevangen? Laat die indeling controleren als je verschillende soorten opdrachten of producten combineert.
Je klant kan de kostprijs niet onbeperkt opvangen
Een sluitende rekensom is het begin van je prijsbesluit. Je klanten beoordelen daarnaast wat je levert, welke alternatieven ze hebben en wat ze zelf kunnen besteden. Dat zijn goede redenen om niet iedere kostenstijging meteen over de hele klantenkring te verdelen.
Bij een product dat makkelijk vergelijkbaar is, kan een hogere prijs klanten wegsturen naar een andere aanbieder. Bij een dienst kan iemand een opdracht uitstellen, minder uren afnemen of een onderdeel zelf doen. Een trouwe klant die jarenlang weinig overleg nodig heeft, kan bovendien minder kosten veroorzaken dan een nieuwe klant met een ingewikkelde opdracht. Die verschillen verdienen aandacht voordat iedereen dezelfde nieuwe prijs krijgt.
Ook een hogere marge per product garandeert geen hoger totaalresultaat. Stel dat de webshop eerst honderd producten verkocht met 20 euro brutowinst per stuk: samen 2.000 euro. Na de inkoopstijging en een prijsverhoging naar 110 euro blijft 22 euro per product over. Als de verkoop in ons fictieve scenario terugvalt naar 85 stuks, is de totale brutowinst 1.870 euro.
Dat is minder dan vóór de kostenstijging, maar meer dan de 1.200 euro die honderd verkopen tegen de onveranderde prijs van 100 euro zouden opleveren bij de nieuwe inkoop. Het voorbeeld bewijst niet hoe klanten werkelijk reageren. Het laat zien welke vergelijking je moet maken om de gevolgen van een besluit te beoordelen.
Soms is een andere invulling verstandiger dan alleen een prijsverhoging. Een minimumorder kan onrendabele kleine verzendingen beperken. Een adviespakket met een duidelijk afgebakend aantal gesprekken kan voorspelbaarder worden uitgevoerd. Je kunt ook besluiten een arbeidsintensieve extra dienst niet meer standaard mee te leveren. Wees daar helder over: een kleiner pakket tegen dezelfde prijs verandert eveneens wat de klant krijgt.
De ruimte om zulke keuzes te maken verschilt per bedrijf. Een prijs langdurig gelijk houden kan een bewuste investering in klantbehoud zijn, mits je weet wat het kost en hoelang je dat kunt dragen. Alleen hopen dat meer omzet de lagere bijdrage vanzelf goedmaakt, levert geen vergelijkbare afweging op.
Een gesprek met een klant wordt bovendien sterker als het ook over de opdracht gaat. Misschien heeft de klant hetzelfde budget als vorig jaar, maar is een onderdeel minder urgent geworden. Dan kun je samen een kleiner werkpakket bespreken. De klant krijgt een duidelijke keuze en jij ziet vooraf of het resterende werk uitvoerbaar is. Verberg die aanpassing niet achter een ongewijzigd totaalbedrag: minder uren, minder ondersteuning of een andere levertijd kan voor de klant minstens zo belangrijk zijn als het prijsverschil.
Een nieuwe prijslijst verandert een bestaande afspraak niet vanzelf
Voor nieuwe opdrachten kun je een voorstel met een nieuwe prijs maken. Bij bestaande afspraken moet je eerst bekijken wat al is overeengekomen en welke regels op die overeenkomst van toepassing zijn. Het bekendmaken van een inflatiecijfer geeft op zichzelf geen recht om een afgesproken bedrag te veranderen.
Een contract kan een indexeringsafspraak bevatten. Daarin kan staan welke index wordt gebruikt, welke maanden je vergelijkt en wanneer een wijziging ingaat. Het kan ook om een gemiddelde over een jaar gaan in plaats van de laatste maand uit het nieuws. Controleer die afspraak vóórdat je een berekening verstuurt.
Voor consumentenabonnementen, zoals bepaalde sportschool- of maaltijdboxabonnementen, beschrijft ACM ConsuWijzer voorwaarden voor tussentijdse prijsverhogingen. Bij andere redenen dan een overheidswijziging gaat het onder meer om vooraf verstrekte duidelijke voorwaarden, redelijkheid en vooraf informeren over het nieuwe bedrag en de ingangsdatum. Voor telecom gelden andere regels. Deze uitleg mag je daarom niet zonder meer op iedere zakelijke overeenkomst toepassen.
Een zakelijke klant kan een andere afspraak hebben gemaakt. Ook dan is het zinvol onderscheid te maken tussen een berekening en een voorstel waarover nog overeenstemming nodig is. Communiceer welke prijs geldt voor al geaccepteerd werk en welke voor een nieuwe opdracht. Dat voorkomt dat een klant pas op de factuur ontdekt dat jullie verschillend over de prijs denken.
Leg de prijs, de omvang van het werk en de geldigheid van het aanbod bij voorkeur bij elkaar vast. Een offerte maken helpt om die onderdelen expliciet te bespreken. Een goede uitleg over gestegen kosten kan een gesprek ondersteunen; zij vervangt een ontbrekende afspraak niet.
De CPI heeft in 2026 een nieuwe referentie
Wie met een contractuele prijsindex werkt, moet dit jaar op de reeks letten. De CPI is overgegaan naar 2025=100. De oude reeks met 2015=100 is per verslagmaand december 2025 gestopt. Het CBS adviseert voor perioden die eindigen in januari 2026 of later de ontwikkeling uit de nieuwe reeks te gebruiken. Voor perioden die eindigen in 2025 of eerder adviseert het de oude reeks.
Dat advies over indexeringsreeksen is rekentechnische uitleg. Het is geen toestemming om zelfstandig een contract te herschrijven. Gebruik ook de CPI en de Europees geharmoniseerde HICP niet door elkaar; het CBS adviseert de CPI bij een CPI-afspraak, tenzij de HICP expliciet is vastgelegd.
De kop van 3,4 procent is afgerond. In de gepubliceerde CPI-tabel staat september 2025 op 100,97 en september 2026 op 104,43, beide binnen de reeks 2025=100. De verhouding tussen die gepubliceerde indexwaarden komt uit op ongeveer 1,03427. Als een fictieve afspraak precies deze vergelijking voorschrijft, geeft 100 euro maal die verhouding ongeveer 103,43 euro.
Controleer dus de volledige formule, de gebruikte reeks en eventuele afrondingsafspraken. Twee losse indexwaarden uit verschillende referentiereeksen rechtstreeks door elkaar delen, kan een onbruikbare uitkomst geven.
Btw en betaalmomenten bepalen wat je werkelijk ziet
De rekenvoorbeelden hierboven zijn exclusief btw. Dat maakt omzet en kosten beter vergelijkbaar voor een reguliere btw-ondernemer die recht op aftrek heeft. Bij een vrijstelling, de kleineondernemersregeling of kosten waarvan de btw niet aftrekbaar is, kan de verwerking anders liggen. Neem dat mee voordat je een voorbeeld op je eigen situatie toepast.
Bij een verkoopprijs van 100 euro exclusief 21 procent btw betaalt de klant 121 euro. Verhoog je de exclusieve prijs naar 110 euro, dan wordt dat 133,10 euro inclusief btw. Voor de klant stijgt de rekening dus met 12,10 euro. Een zakelijke afnemer die de btw kan aftrekken, bekijkt de verandering anders dan een consument die het volledige bedrag draagt.
De Belastingdienst legt uit hoe je btw berekent. Bij een bedrag waarin 21 procent btw al zit, is de btw 21/121 van dat bedrag. Je haalt die er niet uit door simpelweg 21 procent van de totaalprijs af te trekken. Een btw-calculator kan bij het controleren van zulke bedragen helpen.
Een winstgevende verkoop zorgt bovendien niet altijd meteen voor beschikbaar geld. Misschien betaal je voorraad vooraf en ontvangt de klant zijn factuur pas na levering. Misschien volgt betaling later dan afgesproken. Dan kun je op papier voldoende verdienen en toch moeite hebben om de volgende inkoop te betalen.
Bekijk naast je resultaat daarom wanneer geld binnenkomt en uitgaat. Een hogere prijs helpt pas voor de kas zodra er ook wordt betaald. Aandacht voor op tijd betaald krijgen hoort bij dezelfde beoordeling als aandacht voor je marge. Ook de timing van belastingbetalingen, voorraad en grote jaarlijkse kosten kan het verschil maken tussen een gezond resultaat en een krappe bankrekening.
Maak een besluit dat je later kunt beoordelen
De inflatiepublicatie is een goed moment om je begroting naast de werkelijkheid te leggen. Begin bij de verkopen of opdrachten waarvan je merkt dat er minder overblijft. Zoek uit of dat komt door duurdere inkoop, extra tijd, kleinere aantallen of een combinatie daarvan. Dan wordt zichtbaar welk deel van je aanbod aandacht vraagt.
Maak vervolgens meer dan één uitkomst bespreekbaar. Wat gebeurt er als je de prijs gelijk houdt? Wat als je alleen nieuwe opdrachten anders prijst? Kun je het werk beter afbakenen of de uitvoering vereenvoudigen? Zet bij ieder scenario de verwachte inkomsten, kosten en betaalmomenten naast elkaar. Aannames over klantgedrag blijven aannames, maar je kunt ze wel zichtbaar maken.
Besluit ook wanneer je terugkijkt. Na een aantal opdrachten kun je zien of de verwachte uren kloppen. Na een verkoopperiode kun je beoordelen of een prijswijziging samengaat met een andere afzet. Dat is informatie waarmee je een volgende keuze kunt verbeteren, ook wanneer de eerste uitkomst tegenvalt.
Zo krijgt het landelijke cijfer een bruikbare plaats in je bedrijfsvoering. Het vestigt de aandacht op prijsontwikkeling. Je eigen kosten, de waarde voor je klant en de gemaakte afspraken bepalen vervolgens welke beslissing je kunt dragen. De volgende leveranciersfactuur of afgeronde opdracht geeft je concreter bewijs dan een percentage dat voor heel Nederland is berekend.
Bronnen en verantwoording
Geraadpleegd op 14 oktober 2026. De CBS-publicatie van 13 oktober is de nieuwsaanleiding. De overige bronnen onderbouwen begrippen, rekenmethoden en de afbakening van prijsafspraken. De bedrijfsvoorbeelden, gevolgtrekkingen en bedragen zijn eigen fictieve redactionele uitwerkingen.